Abläufe
Teil von Betriebskennzahlen im Kleinbetrieb: auswählen, berechnen, handeln
Umsatzrentabilität im Kleinbetrieb berechnen und einordnen
Umsatzrentabilität berechnen und einordnen: Gewinngröße und Umsatz passend wählen, ein Prozentbeispiel nachvollziehen und Veränderungen im Zeitvergleich prüfen.
Das Wichtigste auf einen Blick
- Die Umsatzrentabilität ist ein Verhältnis: Gewinngröße geteilt durch Umsatz.
- Wählen Sie eine klar bezeichnete Gewinngröße und die Umsatzerlöse derselben Periode. Das Beispiel verwendet das Ergebnis vor Steuern (EBT).
- Vergleichen Sie den Wert mit Ihren eigenen Vorperioden, nicht mit einem unterstellten Branchennormwert.
- Verwechseln Sie das vorläufige BWA-Ergebnis nicht mit einem Ergebnis vor Zinsen und Steuern. Entscheidend ist die tatsächliche Abgrenzung.
Was die Kennzahl aussagt
Die Umsatzrentabilität zeigt, wie viel Gewinn in einem Euro Umsatz steckt. Die Verhältniszahl hängt davon ab, welche Gewinngröße Sie verwenden. Die IHK Darmstadt beschreibt diesen Ansatz: Mit wenigen Kennzahlen aus Bilanz oder betriebswirtschaftlicher Auswertung lässt sich ein Betrieb zeitnah steuern und überwachen.
Für den Kleinbetrieb ist vor allem die Veränderung interessant. Steigt der Umsatz, während der Gewinn stagniert, verschiebt sich das Verhältnis nach unten. Sie müssen dann nicht sofort handeln, aber Sie sollten die Ursachen kennen.
Bestandteile und Rechenweg
Entnehmen Sie Gewinn und Umsatzerlöse derselben Periode aus Ihrer Auswertung. Die IHK Darmstadt nutzt das vorläufige BWA-Ergebnis für den Gewinnvergleich. Welche Zins- und Steuerpositionen darin enthalten sind, müssen Sie an Ihrer Auswertung ablesen. Ihre im Beispiel genannten Kontenklassen sind keine allgemeine Vorgabe für jeden Kontenrahmen.
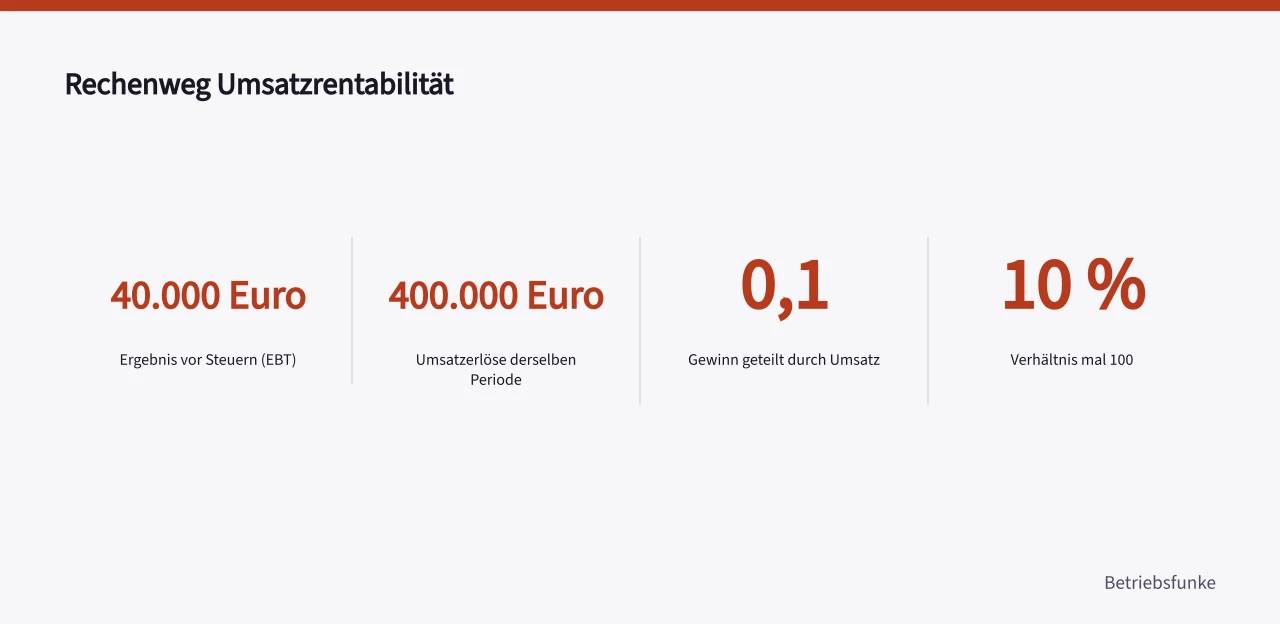
Die allgemeine Formel lautet: Umsatzrentabilität = Gewinn / Umsatz x 100. Die IHK Regensburg verwendet für ihre Umsatzrendite das Ergebnis vor Steuern, also EBT. Diese Variante nutzen wir im folgenden Beispiel.
Beispiel mit angenommenen Zahlen: Ein Betrieb hat 40.000 Euro Ergebnis vor Steuern und 400.000 Euro Umsatzerlöse. 40.000 / 400.000 = 0,1, also 10 Prozent. Das ist eine illustrative Rechnung, kein beobachteter Branchenwert.
Das Schema:
| Zeile | Betrag | Herkunft |
|---|---|---|
| Gewinn vor Steuern | 40.000 Euro | EBT der betrachteten Periode |
| Umsatz | 400.000 Euro | Umsatzerlöse derselben Periode |
| Verhältnis | 0,1 | Gewinn / Umsatz |
| Prozentwert | 10 % | Verhältnis x 100 |
Die 10 Prozent bedeuten in diesem Beispiel 10 Cent Ergebnis vor Steuern je Euro Umsatz. EBT ist nicht dasselbe wie EBIT, das Ergebnis vor Zinsen und Steuern. Für eine Nachsteuerquote wählen Sie eine entsprechend abgegrenzte Gewinngröße und kennzeichnen diese Änderung.
Periodenvergleich statt Branchennorm
Ein nützlicher Ausgangspunkt ist der Vergleich mit Ihren eigenen Vorjahren. Die IHK Darmstadt empfiehlt, Umsatzerlöse und Kosten mit dem Vorjahr zu vergleichen, um Abweichungen zu erkennen. Übertragen auf die Umsatzrentabilität heißt das: Sie stellen den Wert dieses Jahres neben den Wert des Vorjahres und suchen die Ursache der Differenz.
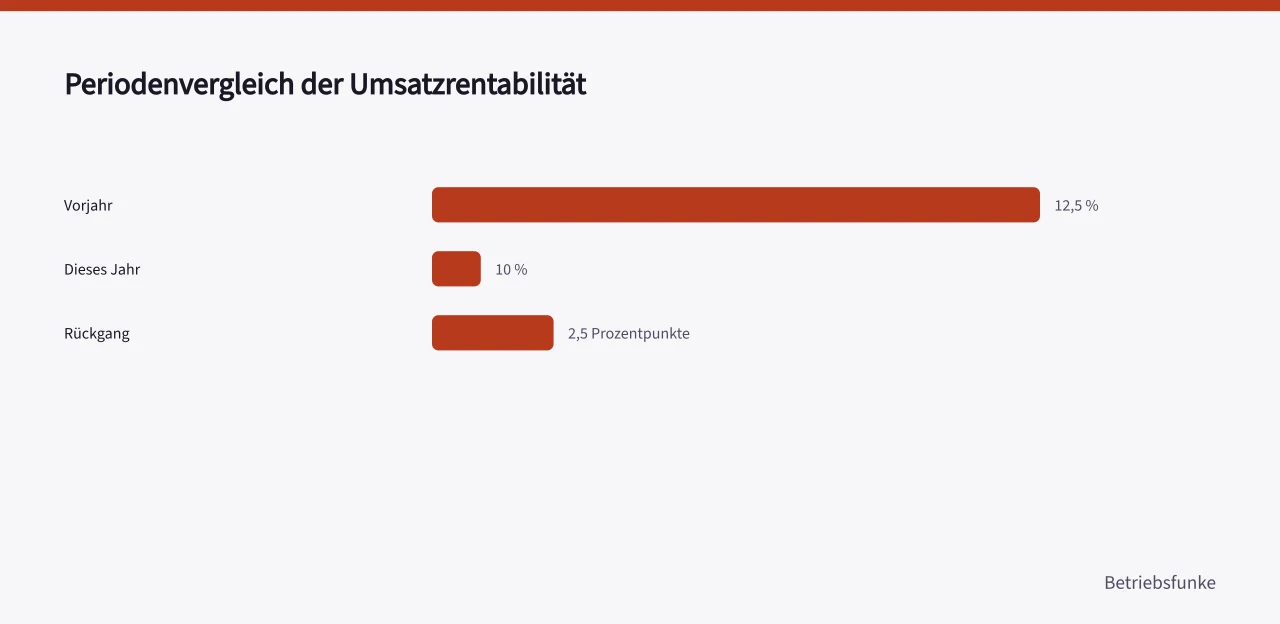
Ergänzen wir das fiktive Beispiel um eine Vorperiode mit 50.000 Euro EBT und ebenfalls 400.000 Euro Umsatz: Das ergibt 12,5 Prozent. Der Rückgang auf 10 Prozent beträgt 2,5 Prozentpunkte. Bei unverändertem Umsatz ist hier das geringere Ergebnis zu untersuchen.
Für die Umsatzseite nennt die IHK Darmstadt konkrete Prüfpunkte: Kundenabgänge, rückläufige Produkte, Umsatz pro Auftrag und das Verhältnis von Angeboten zu Aufträgen. Das sind Ansatzpunkte, um einen gesunkenen Wert zu erklären.
Einen belastbaren Branchenmittelwert liefert diese Quelle nicht. Wenn Sie einen Vergleichsmaßstab benötigen, fragen Sie bei Verbänden oder Ihrer Hausbank nach Branchenvergleichsziffern, wie es die IHK Darmstadt empfiehlt. Ein solcher Wert bleibt eine externe Information und gehört nicht ungeprüft in Ihre Planung.
Ein zweiter Bezugspunkt ist die Deutsche Bundesbank. Nach Darstellung der IHK Lüneburg-Wolfsburg bildet die Bundesbank auf Basis mehrerer Jahresabschlüsse Kennzahlen zu Rentabilität, Innenfinanzierungskraft, Liquidität und Kapitalstruktur und vergleicht diese mit Unternehmen derselben Branche. Für die Analyse sollten mindestens zwei Jahresabschlüsse vorliegen. Das ist eine Beschreibung des Angebots, keine Zusage eines bestimmten Ergebnisses und kein Ersatz für Ihre eigene Rechnung.
Grenzen der Aussage
Die Kennzahl hängt von der gewählten Gewinngröße ab. Vorläufiges Ergebnis, Jahresüberschuss und Ergebnis vor Zinsen und Steuern ergeben unterschiedliche Prozentwerte bei gleichem Umsatz. Nennen Sie deshalb immer, welche Größe Sie verwenden.
Einmaleffekte verzerren den Vergleich. Ein Sonderverkauf, zusätzliche Abschreibungen aus einer Investition oder eine einmalige Rückstellung können den Gewinn einer Periode verändern. Prüfen Sie, ob der Unterschied zwischen zwei Jahren daher rührt.
Saisonschwankungen erschweren den Monatsvergleich. Vergleichen Sie gleich lange Zeiträume, etwa das erste Halbjahr mit dem ersten Halbjahr des Vorjahres.
Die Kennzahl allein reicht nicht. Liquidität und Kapitalstruktur bleiben ausgeklammert. Die IHK Darmstadt empfiehlt, bei zwei auffälligen Kennziffern externe Beratung zu nutzen; das ist eine Faustregel, keine Vorschrift.
Häufige Fragen
Welche Gewinngröße soll ich nehmen?
Verwenden Sie eine klar benannte Ergebnisgröße und behalten Sie diese im Vergleich bei. Das Beispiel nutzt EBT. Wer das vorläufige BWA-Ergebnis verwendet, prüft zuerst dessen Zusammensetzung.
Kann ich den Wert monatlich berechnen?
Ja, wenn Belege zeitnah verbucht sind. Vergleichen Sie dann gleich lange Zeiträume, weil Saisonschwankungen den Monatswert verzerren.
Woher bekomme ich Vergleichszahlen?
Aus Ihrer eigenen Vorjahresrechnung. Externe Branchenvergleichsziffern erfragen Sie bei Verbänden oder Ihrer Hausbank.